Domain ewva.de kaufen?
Wir ziehen mit dem Projekt
ewva.de um.
Sind Sie am Kauf der Domain
ewva.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ewva.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Kerner Kabinett 2025Weingut Karlheinz Roth & Sohn GbR Kerner Kabinett 2025Mit seinen sehr fruchtbetonten Aromen mit kräftigem, langem Abgang passt er zu Käse, asiatischer Küche und zum Dessert.100ml enthalten durchschnittlich:Brennwert: 323 kj/ 77 kcalKohlenhydrate: 2,9 gdavon Zucker: 1,9 gEnthält geringfügige Mengen von: Fett, gesättigten Fettsäuren, Eiweiß und SalzZutaten: Trauben, Konservierungsstoff:Sulfite, L-Ascorbinsäure, Stabilisatoren: enthält Citronensäure und/oderGummiarabikum und/oder Kaliumpolyaspartat, Kohlendioxid.Die Abfüllung kann unter Schutzatmosphäre erfolgt sein.6,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Antoniewicz, Heiko: Aromen - Das KochbuchAromen - Das Kochbuch , Kreativ kombinieren für neue Geschmackserlebnisse. Genial kochen mit Foodpairing , Zündverteilerläufer > Zünd- & Glühanlagen , Erscheinungsjahr: 20210323, Produktform: Leinen, Autoren: Antoniewicz, Heiko, Seitenzahl/Blattzahl: 240, Abbildungen: Über 150 farbige Fotos, Keyword: Aroma; Aroma Bibel; Aroma Kochbuch; Aromaharmonie; Aromen; Aromen Buch; Aromen kombinieren; Aromenspiel; Außergewöhnliche Rezepte; Bitter; Dinner Idee; Flavour; Food Pairing; Food Pairing Buch; Food Pairing Rezepte; Foodpairing; GAD-Medaille; Gastronomische Akademie Deutschlands; Geruch; Geschenk zu Ostern; Geschmack Sinne; Geschmack schulen; Geschmacksthesaurus; Geschma¿cker; Grund-Kochbuch; Kitchen Impossible; Kochbuch; Kochen Wochenende; Kochen für Angeber; Kochen zum Angeben; Kombinationen; Kombinieren; Ostergeschenk; Ostergeschenk für Kinder; Rezepte; Sa¿ure; Standardwerk; Süß; Tasting; besonderer Geschmack; besonders kochen; für Ga¿ste; kreative Küche, Fachschema: Kochen / Prominente kochen, TV-Küche~Kochen / Fleisch, Geflügel, Wild~Kochen / Fisch, Meeresfrüchte~Gewürz - Gewürzkräuter~Kochen / Gewürze~Kochen / Biologisch, alternativ, Trennkost, Vollwertkost~Kochen / Gemüse, Obst~Gericht (Speise)~Kochbuch~Kochen~Küche (Kochbuch)~Rezept (Kochrezept)~Gourmet~Kochen / Feinschmecker, Kulturgeschichte, Lebensart~Kochen / Allgemeines Kochbuch, Grundwissen, Fachkategorie: TV-, Starkoch-Kochbücher~Kochen mit Fisch und Meeresfrüchten~Kochen mit Kräutern und Gewürzen~Kochen mit Reis und Getreide~Kochen / Essen nach Zutaten: Obst und Gemüse~Kochen: Hauptgerichte~Kochen und Rezepte allgemein, Warengruppe: HC/Allg. Kochbücher, Grundkochbücher, Fachkategorie: Kochen mit Huhn und anderem Geflügel, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag, Verlag: DK Verlag Dorling Kindersley, Länge: 277, Breite: 216, Höhe: 25, Gewicht: 1204, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: LETTLAND (LV), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 254005829,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
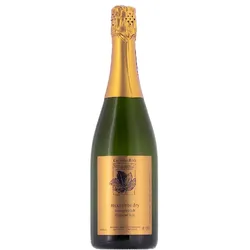
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Huxelrebe Sekt dryWeingut Karlheinz Roth & Sohn GbR Huxelrebe Sekt dryTraditionelle Flaschengärung, handgerüttelt; der "Rolls-Royce" unter den Sekten! Sein Volumen und seine Fülle, verbunden mit Aromen von Mango und Maracuja katapultieren ihn an die Spitze der Sekte. Die goldgelbe Farbe macht ihn zum Pendant von Champagner und Crémant.13,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
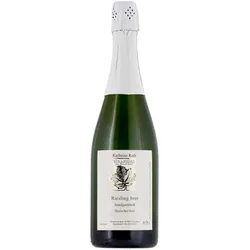
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Riesling Sekt brutWeingut Karlheinz Roth & Sohn GbR Riesling Sekt brutTraditionelle Flaschengärung, handgerüttelt und Assoziation vollaromatischer Pfirsiche, Quitten und Zitrusfrüchten. Ein sympatisches feinperliges Moussieren!100ml enthalten durchschnittlich:Brennwert: 335 kj/ 80 kcalKohlenhydrate: 2,3 gdavon Zucker: 1,3 gEnthält geringfügige Mengen von: Fett, gesättigten Fettsäuren, Eiweiß und SalzZutaten: Trauben, Fülldosage, Versanddosage, Saccharose,Konservierungsstoff: Sulfite, L-Ascorbinsäure,10,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
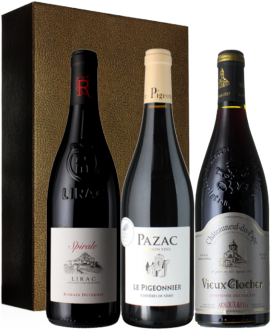
Vinatis Wein Geschenkset - Verkostung südliche Rhône - 3 Fl. - 2.25LZu Unrecht sind diese Erzeugnisse nur für ihre Vollmundigkeit bekannt, sie bergen auch viel Finesse, Geschmack und Charakter! Ein Geschenk, mit dem Sie niemals falschliegen werden, denn diese Weine sorgen für Freude und tiefe Verbundenheit... Garantiert! Falls Sie beabsichtigen das Wein-Paket zu verschenken, beachten Sie bitte folgendes: Die Geschenkverpackung Havanna Gold wird dem Paket lediglich beigefügt und muss vom Empfänger selbst zusammengestellt werden. Um einen bruchsicheren Versand der Flaschen zu gewährleisten, können wir die Flaschen nicht direkt in die Geschenkverpackung legen.38,57 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Domaine Tariquet Wein Geschenkset - Weingut Tariquet - Favoriten Weine - 3 Fl. - 2.25L3 wunderschöne Weissweine aus dem berühmten Weingut Tariquet, aus dem Südwesten Frankreichs sind in diesem Geschenkset vereint. Dieses Weingut ist weltweit bekannt und mit diesen Weinen ist kein Fehlgriff möglich, Sie haben das Beste der Côte de Cascogne. In einer goldenen Geschenkverpackung werden diese "Sicheren Werte" richtig gut in Szene gesetzt. Tariquet ist ein Weingut, das sich im Südwesten von Frankreich befindet und das man kennen und probieren sollten. Falls Sie beabsichtigen das Wein-Paket zu verschenken, beachten Sie bitte folgendes: Die Geschenkverpackung Havanna Gold wird dem Paket lediglich beigefügt und muss vom Empfänger selbst zusammengestellt werden. Um einen bruchsicheren Versand der Flaschen zu gewährleisten, können wir die Flaschen nicht direkt in die Geschenkverpackung legen.28,58 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Kerner Kabinett 2025Weingut Karlheinz Roth & Sohn GbR Kerner Kabinett 2025Mit seinen sehr fruchtbetonten Aromen mit kräftigem, langem Abgang passt er zu Käse, asiatischer Küche und zum Dessert.100ml enthalten durchschnittlich:Brennwert: 323 kj/ 77 kcalKohlenhydrate: 2,9 gdavon Zucker: 1,9 gEnthält geringfügige Mengen von: Fett, gesättigten Fettsäuren, Eiweiß und SalzZutaten: Trauben, Konservierungsstoff:Sulfite, L-Ascorbinsäure, Stabilisatoren: enthält Citronensäure und/oderGummiarabikum und/oder Kaliumpolyaspartat, Kohlendioxid.Die Abfüllung kann unter Schutzatmosphäre erfolgt sein.6,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Antoniewicz, Heiko: Aromen - Das KochbuchAromen - Das Kochbuch , Kreativ kombinieren für neue Geschmackserlebnisse. Genial kochen mit Foodpairing , Zündverteilerläufer > Zünd- & Glühanlagen , Erscheinungsjahr: 20210323, Produktform: Leinen, Autoren: Antoniewicz, Heiko, Seitenzahl/Blattzahl: 240, Abbildungen: Über 150 farbige Fotos, Keyword: Aroma; Aroma Bibel; Aroma Kochbuch; Aromaharmonie; Aromen; Aromen Buch; Aromen kombinieren; Aromenspiel; Außergewöhnliche Rezepte; Bitter; Dinner Idee; Flavour; Food Pairing; Food Pairing Buch; Food Pairing Rezepte; Foodpairing; GAD-Medaille; Gastronomische Akademie Deutschlands; Geruch; Geschenk zu Ostern; Geschmack Sinne; Geschmack schulen; Geschmacksthesaurus; Geschma¿cker; Grund-Kochbuch; Kitchen Impossible; Kochbuch; Kochen Wochenende; Kochen für Angeber; Kochen zum Angeben; Kombinationen; Kombinieren; Ostergeschenk; Ostergeschenk für Kinder; Rezepte; Sa¿ure; Standardwerk; Süß; Tasting; besonderer Geschmack; besonders kochen; für Ga¿ste; kreative Küche, Fachschema: Kochen / Prominente kochen, TV-Küche~Kochen / Fleisch, Geflügel, Wild~Kochen / Fisch, Meeresfrüchte~Gewürz - Gewürzkräuter~Kochen / Gewürze~Kochen / Biologisch, alternativ, Trennkost, Vollwertkost~Kochen / Gemüse, Obst~Gericht (Speise)~Kochbuch~Kochen~Küche (Kochbuch)~Rezept (Kochrezept)~Gourmet~Kochen / Feinschmecker, Kulturgeschichte, Lebensart~Kochen / Allgemeines Kochbuch, Grundwissen, Fachkategorie: TV-, Starkoch-Kochbücher~Kochen mit Fisch und Meeresfrüchten~Kochen mit Kräutern und Gewürzen~Kochen mit Reis und Getreide~Kochen / Essen nach Zutaten: Obst und Gemüse~Kochen: Hauptgerichte~Kochen und Rezepte allgemein, Warengruppe: HC/Allg. Kochbücher, Grundkochbücher, Fachkategorie: Kochen mit Huhn und anderem Geflügel, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag, Verlag: DK Verlag Dorling Kindersley, Länge: 277, Breite: 216, Höhe: 25, Gewicht: 1204, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: LETTLAND (LV), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 254005829,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Huxelrebe Sekt dryWeingut Karlheinz Roth & Sohn GbR Huxelrebe Sekt dryTraditionelle Flaschengärung, handgerüttelt; der "Rolls-Royce" unter den Sekten! Sein Volumen und seine Fülle, verbunden mit Aromen von Mango und Maracuja katapultieren ihn an die Spitze der Sekte. Die goldgelbe Farbe macht ihn zum Pendant von Champagner und Crémant.13,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Riesling Sekt brutWeingut Karlheinz Roth & Sohn GbR Riesling Sekt brutTraditionelle Flaschengärung, handgerüttelt und Assoziation vollaromatischer Pfirsiche, Quitten und Zitrusfrüchten. Ein sympatisches feinperliges Moussieren!100ml enthalten durchschnittlich:Brennwert: 335 kj/ 80 kcalKohlenhydrate: 2,3 gdavon Zucker: 1,3 gEnthält geringfügige Mengen von: Fett, gesättigten Fettsäuren, Eiweiß und SalzZutaten: Trauben, Fülldosage, Versanddosage, Saccharose,Konservierungsstoff: Sulfite, L-Ascorbinsäure,10,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Roséwein QbA 2024Weingut Karlheinz Roth & Sohn GbR Roséwein QbA 2024Ein leuchtendes Rosé im Stielglas bestärkt die Fülle und Vielfältigkeit der aromatischen Wahrnehmung im Duft und Geschmack. Ein erfrischender Gaumenkitzler, der sehr gut zu gegrilltem Fleisch, Fisch und Krustentieren, zum Beispiel Scampi passt.100ml enthalten durchschnittlich:Brennwert: 314 kj/ 75 kcalKohlenhydrate: 4,3 gdavon Zucker: 3,4 gEnthält geringfügige Mengen von Fett, gesättigten Fettsäuren, Eiweiß und SalzZutaten: Trauben, Saccharose, Konservierungsstoff:Sulfite, L-Ascorbinsäure,Stabilisatoren: enthält Citronensäure und/oderGummiarabikum und/oder Kaliumpolyaspartat, Kohlendioxid.Die Abfüllung kann unter Schutzatmosphäre erfolgt sein.6,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Riesling QbA 2025Weingut Karlheinz Roth & Sohn GbR Riesling QbA 2025Als der "König der Weine" betitelt, besticht er mit einem Pfirsichduft und wenig Säure, die die fruchtige Art zum Vorschein bringt. Passend zu jedem Essen oder auch einfach zum persönlichen Trinkgenuss.100ml enthalten durchschnittlich:Brennwert: 298 kj/ 72 kcalKohlenhydrate: 1,9 gdavon Zucker: 1,0 gEnthält geringfügige Mengen von Fett, gesättigten Fettsäuren, Eiweiß und SalzZutaten: Trauben, Saccharose, Konservierungsstoff:Sulfite, L-Ascorbinsäure,Stabilisatoren: enthält Citronensäure und/oderGummiarabikum und/oder Kaliumpolyaspartat, Kohlendioxid.Die Abfüllung kann unter Schutzatmosphäre erfolgt sein.6,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.